Ulga termomodernizacyjna to instrument, który pozwala na odliczenie od podatku dochodowego części kosztów poniesionych na termomodernizację budynków. W Polsce ulga ta jest stosowana od 2003 roku, a jej celem jest zachęcanie właścicieli nieruchomości do przeprowadzania prac remontowych mających na celu poprawę efektywności energetycznej budynków. W tym artykule dowiesz się, jak obliczyć ulgę termomodernizacyjną oraz jakie znaczenie dla tego procesu mają płyty PIR.
Ulga termomodernizacyjna – podstawowe zasady
Aby skorzystać z ulgi termomodernizacyjnej, należy spełnić kilka warunków. Przede wszystkim ulga dotyczy tylko osób fizycznych będących właścicielami lub współwłaścicielami nieruchomości. Ponadto prace termomodernizacyjne, np. ocieplenie za pomocą płyt PIR, muszą być przeprowadzone w oparciu o audyt energetyczny. Określi on zakres prac oraz ich efekty energetyczne.
Ulga termomodernizacyjna wynosi 19% kosztów kwalifikowanych poniesionych na termomodernizację, jednak nie więcej niż 53 000 zł w przypadku jednorodzinnego budynku mieszkalnego lub 7000 zł na jedno mieszkanie w przypadku budynków wielorodzinnych. Koszty kwalifikowane to koszty materiałów i robocizny związane z pracami termomodernizacyjnymi, które zostały wykonane na podstawie audytu energetycznego.
Płyty PIR a ulga termomodernizacyjna
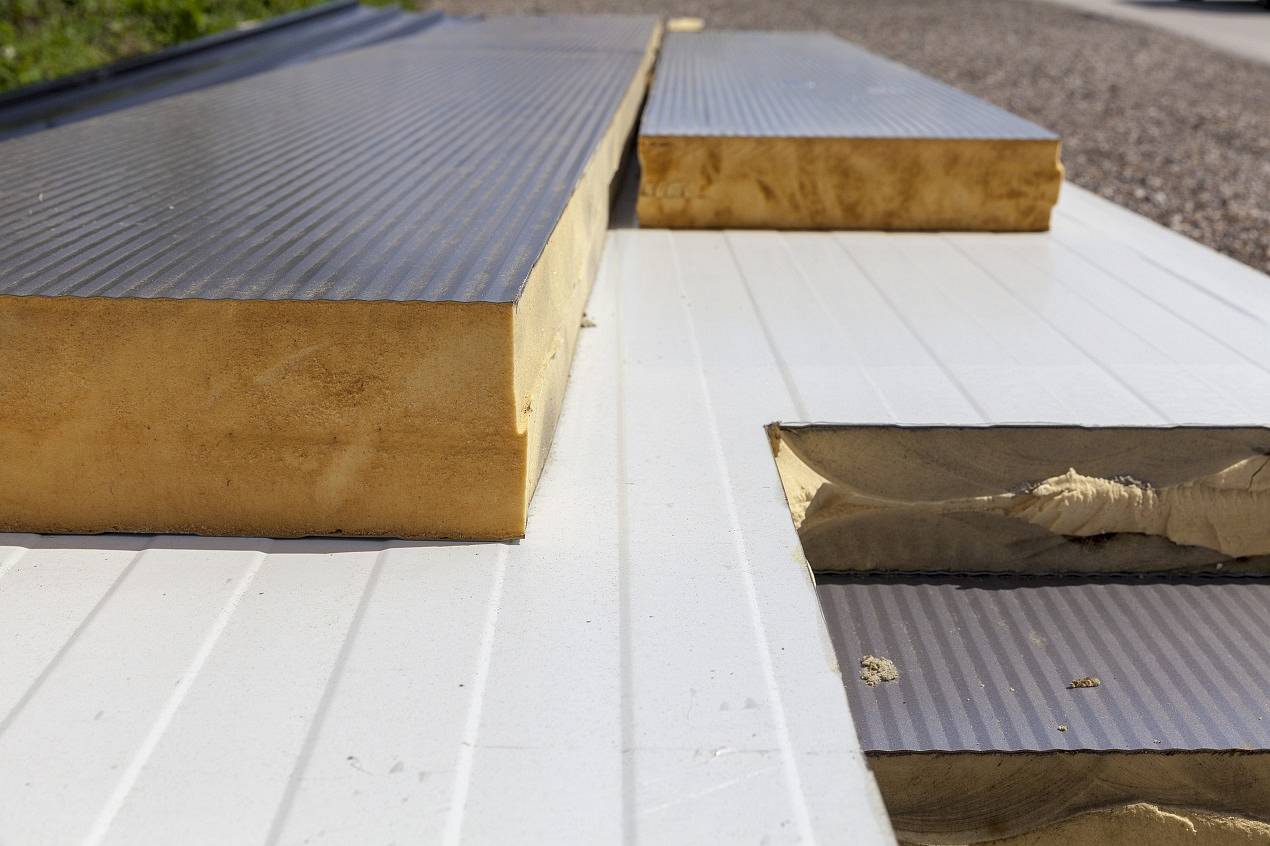
Wykorzystanie płyt PIR w pracach termomodernizacyjnych może być brane pod uwagę przy obliczaniu ulgi termomodernizacyjnej. Koszty zakupu i montażu płyt PIR stanowią bowiem część kosztów kwalifikowanych, które można odliczyć od podatku dochodowego. Warto zwrócić uwagę na to, że płyty PIR są nie tylko wydajne pod względem energetycznym, ale także trwałe i łatwe w montażu, co dodatkowo wpływa na korzyści finansowe wynikające z ich zastosowania.
Obliczanie ulgi termomodernizacyjnej
Aby obliczyć ulgę termomodernizacyjną, należy wykonać następujące kroki. Po pierwsze, trzeba sporządzić audyt energetyczny, który wskaże zakres prac termomodernizacyjnych oraz ich efekty energetyczne. Następnie należy obliczyć koszty kwalifikowane, czyli koszty materiałów i robocizny związane z wykonaniem prac termomodernizacyjnych. W przypadku zastosowania płyt PIR koszty te obejmują zakup i montaż płyt.
Jak tłumaczą producenci płyt PIR, kolejnym krokiem jest obliczenie kwoty ulgi termomodernizacyjnej. W tym celu należy pomnożyć koszty kwalifikowane przez 19% (czyli stawkę ulgi termomodernizacyjnej). Otrzymaną kwotę można następnie odliczyć od podatku dochodowego w ciągu kolejnych 6 lat. Przykładowo, jeśli koszty kwalifikowane wynoszą 50 000 zł, ulga termomodernizacyjna wyniesie 9 500 zł (50 000 x 19%). Kwotę tę można rozłożyć na 6 lat i odliczać po 1583 zł rocznie.